Domain programmanalyse.de kaufen?
Wir ziehen mit dem Projekt
programmanalyse.de um.
Sind Sie am Kauf der Domain
programmanalyse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain programmanalyse.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
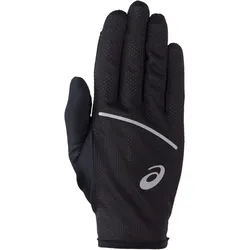
ASICS Performance Laufhandschuhe 001 - performance black S/MDieser Laufhandschuh ist für das Laufen bei kühlem Wetter konzipiert und hält deine Hände warm, damit du dich das ganze Jahr über auf deinen Lauf konzentrieren kannst. Die fortschrittlichen Materialien sind leicht, hoch atmungsaktiv und schnell trocknend, damit deine Hände trocken und komfortabel bleiben. Außerdem verfügt er über reflektierende Details für Sichtbarkeit bei schlechten Lichtverhältnissen. Produktdetails: Leicht Schnell trocknend Atmungsaktiv Unterstützende Passform für weniger Ablenkungen Reflektierende Details und ASICS-Spirallogo19,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
ASICS Performance Laufcap 001 - performance black S/MDiese Cap hat einen gebogenen Schirm, um dein Gesicht vor der Sonne zu schützen. Sie verfügt über ein verstellbare Schnalle auf der Rückseite für eine komfortable Passform und ein reflektierendes gewebtes Etikett, das die Sichtbarkeit bei schlechten Lichtverhältnissen verbessert. Produktdetails: Verstellbare Schnalle Gestickte ASICS-Spirale Leicht31,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
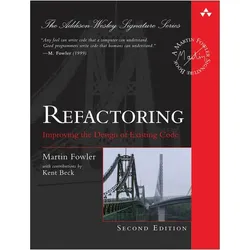
Fowler, M.:Refactoring, Fachbücher von Martin FowlerMartin Fowlers Leitfaden zur Überarbeitung von schlechtem Code in gut strukturierten Code. Refactoring verbessert das Design bestehenden Codes und erhöht die Wartbarkeit von Software, wodurch sie leichter verständlich wird. Martin Fowler, ursprünglicher Unterzeichner des Agile Manifesto und Vordenker in der Softwareentwicklung, bietet einen Katalog von Refactorings, der erklärt, warum man refaktorisieren sollte, wie man Code erkennt, der refaktoriert werden muss, und wie man dies erfolgreich umsetzt, unabhängig von der verwendeten Programmiersprache. Die Prinzipien des Refactorings umfassen das Verständnis des Prozesses und der allgemeinen Prinzipien des Refactorings. Code Smells helfen Ihnen, "schlechte Gerüche" im Code zu erkennen, die Chancen zum Refaktorisieren signalisieren. Anwendungsverbesserungen ermöglichen es Ihnen, nützliche Refactorings schnell anzuwenden, um ein Programm leichter verständlich und veränderbar zu machen. Der Aufbau von Tests betont, dass das Schreiben guter Tests die Effektivität eines Programmierers erhöht. Das Verschieben von Funktionen ist ein wichtiger Teil des Refactorings und umfasst die Verlagerung von Elementen zwischen Kontexten. Datenstrukturen bieten eine Sammlung von Refactorings zur Organisation von Daten, die eine entscheidende Rolle in Programmen spielen. Refactorings der bedingten Logik machen bedingte Abschnitte leichter verständlich. APIs sind die Bausteine unserer Software und dienen als Verbindungen, die verschiedene Module und deren Funktionen miteinander verbinden. Vererbung ist sowohl nützlich als auch leicht missbräuchlich zu verwenden, was oft erst im Nachhinein offensichtlich wird; Refactorings können diese Missbräuche beheben. Die Beispiele sind in JavaScript geschrieben, aber die Refactorings können auf jede Sprache angepasst werden, da sie in verschiedenen Programmiersprachen allgemein ähnlich aussehen. "Immer wenn Sie Refactoring lesen, ist es Zeit, es erneut zu lesen. Und wenn Sie es noch nicht gelesen haben, tun Sie dies bitte, bevor Sie eine weitere Zeile Code schreiben." - David Heinemeier Hansson, Erfinder von Ruby on Rails, Gründer & CTO bei Basecamp. "Jeder Narr kann Code schreiben, den ein Computer verstehen kann. Gute Programmierer schreiben Code, den Menschen verstehen können." - M. Fowler (1999).56,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
ASICS Performance Laufhandschuhe 001 - performance black S/MDieser Laufhandschuh ist für das Laufen bei kühlem Wetter konzipiert und hält deine Hände warm, damit du dich das ganze Jahr über auf deinen Lauf konzentrieren kannst. Die fortschrittlichen Materialien sind leicht, hoch atmungsaktiv und schnell trocknend, damit deine Hände trocken und komfortabel bleiben. Außerdem verfügt er über reflektierende Details für Sichtbarkeit bei schlechten Lichtverhältnissen. Produktdetails: Leicht Schnell trocknend Atmungsaktiv Unterstützende Passform für weniger Ablenkungen Reflektierende Details und ASICS-Spirallogo19,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
ASICS Performance Laufcap 001 - performance black S/MDiese Cap hat einen gebogenen Schirm, um dein Gesicht vor der Sonne zu schützen. Sie verfügt über ein verstellbare Schnalle auf der Rückseite für eine komfortable Passform und ein reflektierendes gewebtes Etikett, das die Sichtbarkeit bei schlechten Lichtverhältnissen verbessert. Produktdetails: Verstellbare Schnalle Gestickte ASICS-Spirale Leicht31,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Fowler, Martin: RefactoringRefactoring , Improving the Design of Existing Code , > , Auflage: 2nd Edition, Erscheinungsjahr: 201901, Produktform: Leinen, Titel der Reihe: Object Technology Series##, Autoren: Fowler, Martin, Auflage: 19002, Auflage/Ausgabe: 2nd Edition, Themenüberschrift: COMPUTERS / Programming / Object Oriented~COMPUTERS / Software Development & Engineering / General, Fachschema: EDV / Theorie / Software-Entw. / Software Engineering~Objektorientiert (EDV)~Informatik~Programmiersprachen~EDV / Theorie / Informatik / Allgemeines, Fachkategorie: Software Engineering~Systemanalyse und -design~Objektorientierte Programmierung (OOP), Imprint-Titels: Pearson Professional, Warengruppe: HC/Informatik, Fachkategorie: Programmier- und Skriptsprachen, allgemein, Thema: Verstehen, Text Sprache: eng, Seitenanzahl: xix, Seitenanzahl: 418, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Addison Wesley, Verlag: Addison Wesley, Verlag: Pearson Education Limited, Länge: 235, Breite: 189, Höhe: 23, Gewicht: 897, Produktform: Gebunden, Genre: Importe, Genre: Importe, Vorgänger EAN: 9780201485677, Herkunftsland: VEREINIGTE STAATEN VON AMERIKA (US), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,56,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.